


काठमाडौं । पछिल्ला वर्षहरुमा वाणिज्य बैंकहरुको नाफा सुधार नदेखिएको समयमा गत आर्थिक वर्ष (आव) २०८२÷८३ मा भने नाफामा सुधार देखिएको छ । वाणिज्य बैंकहरुको नाफा ६६ अर्बबाट घटेर ४९ अर्बसम्म पुगेको अवस्थामा गत आवमा भने नाफामा सुधार देखिएको हो ।
गत आवमा वाणिज्य बैंकहरुको नाफा ६९ अर्ब रहेको छ । जुन पछिल्लो पाँच वर्षमा बैंकहरुले कमाएको सबैभन्दा धेरै नाफा हो । आव २०७८÷७९ मा ६६ अर्ब नाफा कमाएका बैंकहरुले त्यसपछि गत आवमा मात्रै सो भन्दा बढी नाफा कमाउन सफल भएका हुन् । कोभिड महामारी र युद्धका कारण विश्व अर्थतन्त्र प्रभावित हुन पुग्दा त्यसको असर नेपाल तथा नेपालका बैंक तथा वित्तीय संस्थामा पनि परेको बैंकरहरु बताउछन् । पछिल्लो एक वर्ष भन्दा बढीको समयमा भने मुलुकको अर्थतन्त्र अघि बढेको देखिन्छ । विप्रेषण तथा उद्योग र व्यवसायका कारण यो सम्भव देखिएको बैंकरहरु बताउछन् । आव २०७८÷७९ मा ६६ अर्ब नाफा कमाउदा आव २०७९÷८० मा ५६ अर्ब, आव २०८०÷८१ मा ४९ अर्ब, आव २०८१८२ मा ५२ अर्ब नाफा वाणिज्य बैंकहरुले कमाएका हुन् ।
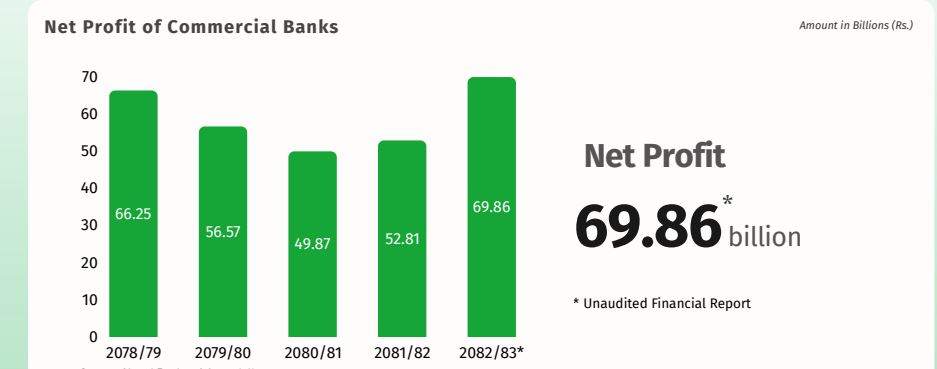
तथ्यांक स्रोत : नेपाल राष्ट्र बैंक
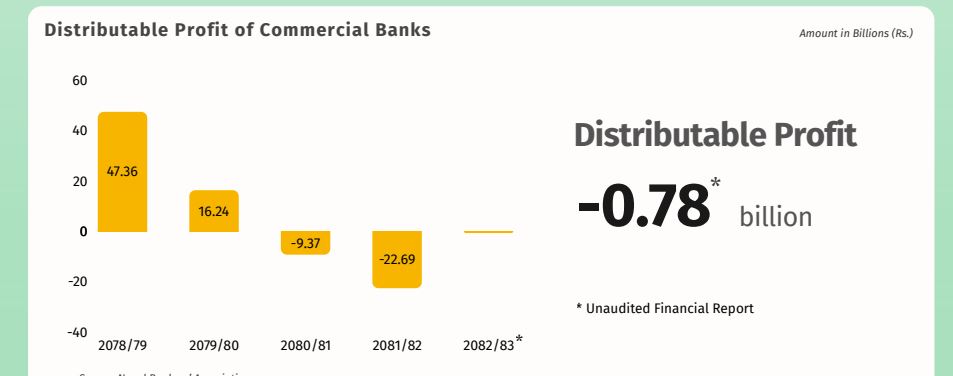
त्यस्तै वाणिज्य बैंकहरुको नाफा बढ्दा वितरण योग्य नाफा भने क्रमशः घट्दै गएको छ । वाणिज्य बैंकहरुको वितरण योग्य नाफा अत्यन्त न्यून पुगेको छ । गत आवमा वाणिज्य बैंकहरुको वितरण योग्य नाफा ०.७८ प्रतिशतमा सीमित भएको छ । आव २०७८÷७९ मा ४७.३६ प्रतिशत वितरण योग्य नाफा रहेको वाणिज्य बैंहरुको आव २०७९÷८० मा १६.२४ प्रतिशत , आव २०८०÷८१ मा ९.३७ प्रतिशत ऋणत्मक र आव २०८१८२ मा २२.६९ प्रतिशत ऋणत्मक वितरण योग्य नाफा रहेको थियो । बैंकहरूको खुद नाफा (Net Profit) बढ्दा पनि सेयरधनीहरूलाई बाँड्न मिल्ने वितरणयोग्य नाफा (Distributable Profit) घट्नुका पछाडि मुख्य गरी नेपाल राष्ट्र बैंकको कडा नियमन, खराब कर्जा र विभिन्न शीर्षकमा छुट्ट्याउनुपर्ने ‘प्रोभिजनिङ’ (Regulatory Reserves) मुख्य कारणले गर्दा वितरणयोग्य नाफा प्रभावित बन्न पुगेको राष्ट्र बैंकका एक अधिकारीले बताए ।
ती अधिकारीका अनुसार बैंकहरूले कमाएको खुद नाफा सबै बाँड्न पाउँदैनन्। नेपाल राष्ट्र बैंकको निर्देशनअनुसार नाफाको निश्चित हिस्सा विभिन्न कोषहरूमा अनिवार्य रूपमा राख्नुपर्छ। यदि बैंकको खराब कर्जा (NPL) वा शंकास्पद ऋण बढेको छ भने, नाफाबाट ठुलो रकम ‘प्रोभिजनिङ’ (नोक्सानी व्यवस्था) मा राख्नुपर्ने लगायतका नियामकिय कोषमा वृद्धिका कारणले गर्दा वितरणयोग्य नाफा प्रभावित बन्न पुगेको राष्ट्र बैंकका एक अधिकारीले बताए ।
बैंकको नाफा ‘अकरुवल बेसिस’ (Accrual Basis) मा गणना हुन्छ। अर्थात्, ऋणको ब्याज उठ्न बाँकी भए पनि पाउनुपर्ने दिन पुगेपछि त्यसलाई नाफामा देखाउनुपर्छ। बैंकले खातामा ब्याज आर्जन भएको देखाएर खुद नाफा बढाउँछ। तर, यदि ऋणीले वास्तवमै नगद ब्याज तिरेको छैन भने, राष्ट्र बैंकको नियमअनुसार त्यो नउठेको ब्याज रकमलाई वितरणयोग्य नाफाबाट घटाएर ‘नियामकिय कोष’ मा राख्नुपर्ने कारणले गर्दा वितरणयोग्य नाफा प्रभावित बन्न पुगेको राष्ट्र बैंकका एक अधिकारीले बताए । व्यवसाय विस्तार वा पुराना खराब ऋणको व्यवस्थापनमा नगद अड्किँदा बैंकको हातमा वास्तविक नगद (Free Cash) कम हुन्छ। जसले गर्दा वितरणयोग्य नाफा खुम्चिन्छ।