
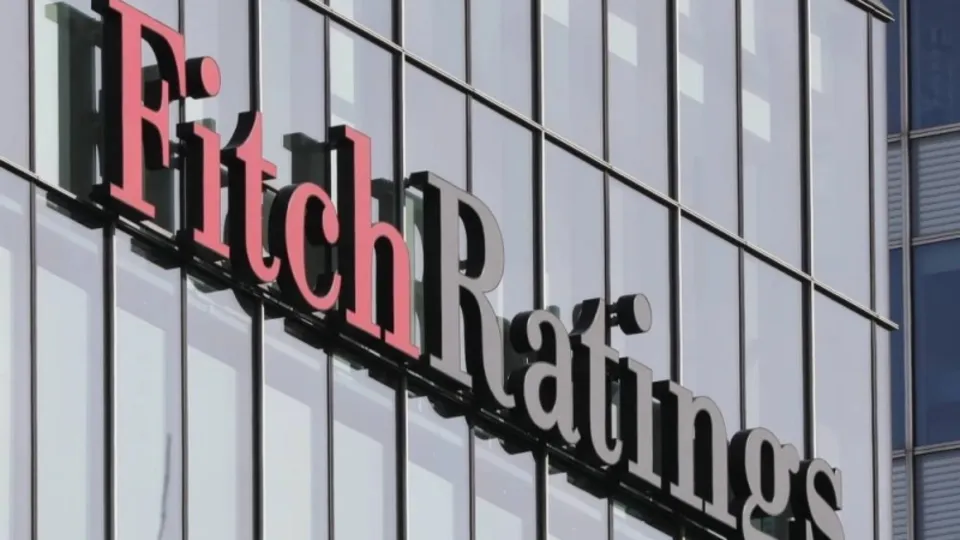
काठमाडौं । लगातार तेस्रो वर्ष पनि नेपाललाई ‘बीबी माइनस’ क्रसडट रेटिङ प्राप्त भएको छ । अन्तर्राष्ट्रिय क्रेडिट रेटिङ एजेन्सी फिच रेटिङ्सले तेस्रो वर्ष पनि नेपालको सार्वभौम क्रेडिट रेटिङ(सोभरेन क्रेडिट रेटिङ) ‘बीबी माइनस’ दिएको हो । फिचले नेपालको दीर्घकालीन इस्युअर डिफल्ट रेटिङ यथावत् राख्दै आर्थिक परिदृश्य ‘स्थिर’ (स्टेबल) रहेको घोषणा गरेको हो ।
फिचले नेपाललाई पहिलो पटक २०८१ मा बीबी माइनस क्रेडिट रेटिङ दिएको थियो । त्यसपछि २०८२ सालमा पनि बीबी माइनस नै रेटिङ दिएको थियो र २०८३ मा पनि बीबी माइनसलाई यथावत राखेको घोषणा गरेको छ । फिचले नेपालको आर्थिक वृद्धि, बैंकिङ क्षेत्रको कर्जा गुणस्तर, सुशासन र राजनीतिक स्थायित्वमा देखिएका चुनौतीलाई औँल्याएको छ ।
फिचका अनुसार नेपालको सरकारी तथा बाह्य ऋण तुलनात्मक रूपमा न्यून हुनु, अधिकांश सार्वजनिक ऋण सहुलियतपूर्ण सर्तमा प्राप्त हुनु र विदेशी मुद्रा सञ्चिति पर्याप्त रहनुले देशको क्रेडिट प्रोफाइललाई बलियो बनाएको छ। बहुपक्षीय विकास साझेदारबाट वित्तीय सहयोग प्राप्त गर्ने क्षमता पनि नेपालको सकारात्मक पक्ष हो। त्यस्तै, जलविद्युत् क्षेत्रको विकास र विद्युत् निर्यात विस्तारले नेपालको मध्यमकालीन आर्थिक वृद्धिमा महत्त्वपूर्ण योगदान पुर्याउने अपेक्षा गरिएको छ।
तर प्रतिव्यक्ति आयको न्यून स्तर, कमजोर संस्थागत क्षमता, सुशासनसम्बन्धी समस्या, प्राकृतिक विपद्को उच्च जोखिम र बाह्य आर्थिक धक्काप्रति संवेदनशीलताले नेपालको रेटिङलाई ‘BB’ श्रेणीका अन्य मुलुकको तुलनामा कमजोर बनाएको फिचको निष्कर्ष छ।
बाढीका कारण आर्थिक वृद्धिदरमा दबाब
फिचले सन् २०२६ को अगस्टमा आएको आकस्मिक बाढीका कारण नेपालको आर्थिक गतिविधिमा अल्पकालीन दबाब पर्ने प्रक्षेपण गरेको छ। उक्त बाढीले ठूलो मानवीय तथा आर्थिक क्षति पुर्याउनुका साथै मुलुकको जडित विद्युत् उत्पादन क्षमताको १० प्रतिशतभन्दा बढी हिस्सालाई प्रभावित गरेको थियो।
बाढीका कारण विद्युत् उत्पादन तथा प्रसारण, यातायात सम्पर्क, पर्यटन र औद्योगिक गतिविधिमा अवरोध सिर्जना भएको फिचले जनाएको छ।
फिचको प्रक्षेपणअनुसार सन् २०२७ को मध्य जुलाईमा समाप्त हुने आर्थिक वर्ष २०२६/२७ (FY27) मा नेपालको वास्तविक आर्थिक वृद्धिदर ३.४ प्रतिशतमा सीमित हुनेछ। अघिल्लो आर्थिक वर्ष २०२५/२६ मा यस्तो वृद्धिदर ३.९ प्रतिशत रहने अनुमान गरिएको थियो।
यद्यपि, पुनर्निर्माण र पुनर्स्थापनाका कामले आगामी वर्ष अर्थतन्त्रलाई गति दिने अपेक्षा गरिएको छ। फिचले आर्थिक वर्ष २०२७/२८ मा नेपालको आर्थिक वृद्धिदर पुनः बढेर ५.२ प्रतिशत पुग्ने प्रक्षेपण गरेको छ। जलविद्युत् आयोजना तथा विद्युत् प्रसारण संरचनाको पुनर्स्थापना र पुनर्निर्माणले यसमा महत्त्वपूर्ण भूमिका खेल्नेछ।
तर पुनर्निर्माण कार्यमा ढिलाइ भएमा उत्पादन क्षमताको पुनर्बहाली प्रभावित हुन सक्ने जोखिम पनि फिचले औँल्याएको छ। त्यस्तै, इरानसँग सम्बन्धित द्वन्द्व लम्बिएमा ऊर्जा तथा मल आयातमा अवरोध, आपूर्ति अभाव, व्यापार सर्तमा प्रतिकूलता र पर्यटन आगमनमा कमी आउन सक्ने चेतावनी दिइएको छ।
मध्यमकालीन वृद्धिदर ५ प्रतिशत आसपास रहने अपेक्षा
नेपालको मध्यमकालीन आर्थिक सम्भावना भने सकारात्मक रहेको फिचको विश्लेषण छ। जलविद्युत् तथा विद्युत् प्रसारण पूर्वाधारमा निरन्तर लगानी, सार्वजनिक पुँजीगत खर्च कार्यान्वयनमा सुधार र सेवा निर्यात विस्तारले आर्थिक वृद्धिलाई सहयोग गर्ने अपेक्षा गरिएको छ।
विशेषगरी जलविद्युत् क्षेत्रको विकासले उत्पादन, रोजगारी, विदेशी मुद्रा आर्जन र निर्यात आम्दानी बढाउन सक्ने फिचको ठहर छ। प्रभावकारी आर्थिक सुधार र राजनीतिक स्थिरता कायम भएमा आर्थिक वृद्धिको आधार थप बलियो हुने देखिन्छ।
तर जलविद्युत् आयोजना विकासमा अवरोध, निजी क्षेत्रको कमजोर लगानी मनोबल तथा जलवायु परिवर्तनका कारण बढ्दै गएको प्राकृतिक विपद्को जोखिमले दीर्घकालीन आर्थिक सम्भावनामा असर पार्न सक्ने उल्लेख छ।
नयाँ राजनीतिक नेतृत्वबाट सुधारको अपेक्षा
फिचले नेपालको राजनीतिक स्थिरतामा आएको सुधारलाई सकारात्मक रूपमा लिएको छ। सन् २०२६ मार्चमा भएको संसदीय निर्वाचनमा राष्ट्रिय स्वतन्त्र पार्टीले स्पष्ट बहुमत हासिल गरेपछि नीतिगत स्थिरता र संरचनागत सुधार अघि बढाउने अवसर सिर्जना भएको फिचको विश्लेषण छ।
सरकारले सुशासन सुधार, सार्वजनिक प्रशासनको प्रभावकारिता वृद्धि र व्यावसायिक वातावरण सहज बनाउने विषयलाई प्राथमिकतामा राखेको छ। तर बाढीपछिको उद्धार, राहत र पुनर्निर्माणका तत्कालीन आवश्यकताले सरकारको सुधार कार्यसूची कार्यान्वयनमा चुनौती थप्न सक्ने फिचले जनाएको छ।
सरकारले विश्वसनीय सुधार अघि बढाउन नसकेमा वा नीतिगत निर्णयका लागि अध्यादेशमा अत्यधिक निर्भर भएमा पुनः राजनीतिक अस्थिरता उत्पन्न हुन सक्ने जोखिमसमेत औँल्याइएको छ।
विप्रेषणले बाह्य क्षेत्रलाई बलियो बनाउँदै
नेपालको बाह्य क्षेत्रको प्रमुख सबल पक्षका रूपमा फिचले विप्रेषण आप्रवाहलाई लिएको छ। आर्थिक वर्ष २०२५/२६ मा कुल गार्हस्थ्य उत्पादनको ३६ प्रतिशत बराबर विप्रेषण प्राप्त भएको अनुमान छ। आगामी वर्षहरूमा पनि भू-राजनीतिक तनावका बाबजुद विप्रेषण आप्रवाह लचिलो रहने फिचको अपेक्षा छ।
यद्यपि, पुनर्निर्माणका लागि आवश्यक आयात वृद्धि, जलविद्युत् आयोजनाका सामग्री आयात, विद्युत् निर्यातमा अस्थायी अवरोध र पर्यटन आम्दानीमा कमीका कारण चालु खाता बचत घट्ने अनुमान गरिएको छ।
फिचका अनुसार आर्थिक वर्ष २०२५/२६ मा जीडीपीको १४ प्रतिशत रहेको चालु खाता बचत आर्थिक वर्ष २०२६/२७ र २०२७/२८ मा औसत ५.६ प्रतिशतमा झर्नेछ।
यसका बाबजुद विदेशी मुद्रा सञ्चितिको अवस्था सहज रहने अनुमान गरिएको छ। आर्थिक वर्ष २०२६/२७ र २०२७/२८ मा नेपालको विदेशी मुद्रा सञ्चितिले औसत १६.४ महिनाको वस्तु तथा सेवा आयात धान्न पर्याप्त हुने फिचको प्रक्षेपण छ। यो ‘BB’ श्रेणीका मुलुकको अनुमानित औसत ५.२ महिनाभन्दा निकै बढी हो।
त्यस्तै, आर्थिक वर्ष २०२७/२८ मा नेपालको खुद बाह्य ऋणदाता स्थिति जीडीपीको ३८.५ प्रतिशत रहने अनुमान छ। ‘BB’ श्रेणीका मुलुकमा भने औसत १४.६ प्रतिशतको खुद बाह्य ऋणी स्थिति रहने प्रक्षेपण गरिएको छ।
सरकारी ऋण बढे पनि तुलनात्मक रूपमा न्यून
फिचले नेपालको केन्द्रीय सरकारको ऋण आर्थिक वर्ष २०२५/२६ मा जीडीपीको ४५.२ प्रतिशतबाट बढेर आर्थिक वर्ष २०२७/२८ मा ४८.२ प्रतिशत पुग्ने अनुमान गरेको छ। यद्यपि, यो ‘BB’ श्रेणीका मुलुकको औसत ५२.७ प्रतिशतभन्दा कम हो।
राजस्व संकलनमा बाढीको प्रभाव, कर छुट, पुनर्निर्माण खर्च र विकास आयोजनाका लागि आवश्यक स्रोत परिचालनका कारण आगामी दुई आर्थिक वर्षमा बजेट घाटा औसत ४.१ प्रतिशत रहने अनुमान गरिएको छ।
तर आर्थिक वृद्धिदर करिब ५ प्रतिशत कायम रहनु र क्रमिक वित्तीय समायोजन हुनुले मध्यमकालमा सरकारी ऋणको अनुपात स्थिर हुने फिचको अपेक्षा छ।
सरकारको बाह्य ऋण जीडीपीको करिब २४ प्रतिशत रहेको र त्यसको ठूलो हिस्सा सहुलियतपूर्ण सर्तमा प्राप्त भएकोले ऋण व्यवस्थापनमा लचकता कायम रहेको पनि फिचले उल्लेख गरेको छ। सन् २०२६ जुनमा अन्तर्राष्ट्रिय मुद्रा कोष (आईएमएफ) को कार्यक्रम सफलतापूर्वक सम्पन्न हुनुलाई पनि सकारात्मक पक्षका रूपमा लिइएको छ।
बैंकिङ क्षेत्रमा बढ्दो खराब कर्जा चिन्ता
नेपालको वित्तीय क्षेत्रको अवस्था भने चुनौतीपूर्ण रहेको फिचको विश्लेषण छ। बैंक तथा वित्तीय संस्थाहरूको निष्क्रिय कर्जा (एनपीएल) अनुपात सन् २०२६ सेप्टेम्बर मध्यसम्म कुल कर्जाको ५.७ प्रतिशत पुगेको छ।
कमजोर आर्थिक गतिविधि र घरजग्गा क्षेत्रमा कायम सुस्तताले बैंकहरूको कर्जा गुणस्तरमा दबाब सिर्जना गरेको फिचले जनाएको छ। त्यस्तै, सन् २०२६ अप्रिल मध्यसम्मको एक वर्षमा बैंकहरूको निगरानी सूचीमा रहेका कर्जाको अनुपात पनि बढेर ११.१ प्रतिशत पुगेको छ।
आईएमएफको सहयोगमा ठूला १० बैंकको कर्जा पोर्टफोलियो समीक्षा गर्दा कर्जाको पुनर्वर्गीकरण र थप कर्जा नोक्सानी व्यवस्थापन गर्नुपर्ने देखिएको छ। यसले आगामी दिनमा बैंकहरूको खराब कर्जा र नाफामा थप दबाब पर्न सक्ने संकेत गरेको छ।
सुधार भए रेटिङ बढ्न सक्ने, अस्थिरता आए घट्न सक्ने
फिचले नेपालको रेटिङ सुधारका लागि सुशासनमा उल्लेखनीय प्रगति, संरचनागत सुधार, लगानी वातावरणमा सुधार, आर्थिक वृद्धिमा तीव्रता र प्रतिव्यक्ति आयमा वृद्धि आवश्यक रहेको जनाएको छ।
त्यस्तै, सरकारी ऋणलाई मध्यमकालमा घट्दो दिशामा लैजान सक्ने विश्वास निर्माण भएमा पनि रेटिङ सुधारको आधार बन्नेछ। राजस्व परिचालनमा सुधार र दिगो आर्थिक वृद्धिले यसमा सहयोग पुर्याउन सक्छ।
यसको विपरीत, वित्तीय व्यवस्थापन कमजोर भएमा, बजेट घाटा निरन्तर बढेमा र सरकारी ऋण उल्लेखनीय रूपमा वृद्धि भएमा रेटिङ घट्न सक्ने जोखिम छ। राजनीतिक अस्थिरता पुनः बढ्नु, सुशासन कमजोर हुनु वा मध्यमकालीन आर्थिक वृद्धिको सम्भावना घट्नु पनि नकारात्मक रेटिङ कारक हुने फिचले जनाएको छ।
फिचले नेपालको विश्व बैंकको सुशासन सूचकांकमा स्थान ३१औँ पर्सेन्टाइलमा रहेको उल्लेख गरेको छ। कमजोर संस्थागत क्षमता, कानुनी शासनको असमान कार्यान्वयन, भ्रष्टाचार र राजनीतिक संक्रमणको कमजोर इतिहासले नेपालको क्रेडिट प्रोफाइलमा नकारात्मक प्रभाव पारेको छ।
समग्रमा, नेपालको पर्याप्त विदेशी मुद्रा सञ्चिति, विप्रेषणको बलियो आधार, सहुलियतपूर्ण सरकारी ऋण र जलविद्युत् क्षेत्रको सम्भावनाले ‘BB-’ रेटिङलाई समर्थन गरेको छ। तर प्राकृतिक विपद्, कमजोर वित्तीय क्षेत्र, न्यून प्रतिव्यक्ति आय र सुशासनका चुनौती समाधान नगरेसम्म नेपालको सार्वभौम क्रेडिट रेटिङमा उल्लेखनीय सुधार हासिल गर्न कठिन हुने फिचको निष्कर्ष छ।