
काठमाडौं । नेपालले सर्वसाधारणका लागि सेयर (आईपीओ) निष्कासनको तयारीमा रहेको लक्ष्मी स्टिल्स लिमिटेडको रेटिङ स्तरोन्नति गरेको छ।क्रेडिट रेटिङ एजेन्सी इन्फोमेरिक्सले कम्पनीको लामो दीर्घकालीन रेटिङ ‘आईआरएन बीबीबी’ बाट बढाएर ‘आईआरएन बीबीबी प्लस’ पुर्याएको छ। साथै, कम्पनीले उपयोग गर्दै आएको ३ अर्ब ७७ करोड रुपैयाँ बराबरको अल्पकालीन बैंकिङ सुविधाको रेटिङ पनि ‘आईआरएन ए३ प्लस’ बाट बढाएर ‘आईआरएन ए२’ मा स्तरोन्नति गरिएको छ।
इन्फोमेरिक्स नेपालका अनुसार यो नयाँ रेटिङले कम्पनीले आफ्ना वित्तीय दायित्वहरू समयमै पूरा गर्ने सन्दर्भमा मध्यम स्तरको सुरक्षा रहेको संकेत गर्दछ। यस्ता निष्कासनकर्ताहरूमा मध्यम स्तरको साख जोखिम रहने रेटिङ एजेन्सीको भनाइ छ। लक्ष्मी स्टिल्सको रेटिङ सुधारिनुमा कम्पनीको वृद्धि भएको आम्दानी, उच्च बिक्री परिमाण, बजारमा बलियो माग, सुदृढ पुँजी संरचना तथा ऋण भुक्तानी क्षमतामा आएको उल्लेखनीय सुधारलाई मुख्य आधार बनाइएको छ।
लक्ष्मी स्टिल्स प्रख्यात सौरभ समूहको भगिनी संस्था भएकाले कम्पनीले समूहको लामो व्यावसायिक अनुभव र विशाल बजार पहुँचको प्रत्यक्ष लाभ उठाइरहेको छ। सौरभ समूहको स्टिल, सिमेन्ट, धागो उद्योग तथा चिया बगान जस्ता विभिन्न औद्योगिक क्षेत्रहरूमा सशक्त उपस्थिति रहेको छ। समूहअन्तर्गतका सर्वोत्तम स्टिल्स, जगदम्बा सिमेन्ट र सर्वोत्तम सिमेन्टजस्ता संस्थाहरूको सञ्जालले खरिद, उत्पादन, वितरण तथा बजारीकरणमा उच्च लागत दक्षता हासिल गर्न मद्दत पुर्याएको इन्फोमेरिक्सको विश्लेषण छ।
कम्पनी पाँच सदस्यीय सञ्चालक समितिद्वारा सञ्चालित छ र यहाँ अनुभवी एवं व्यावसायिक वरिष्ठ व्यवस्थापन टोली क्रियाशील छ। कम्पनीका अध्यक्ष टीकाराम न्यौपानेसँग सौरभ समूहसँग सम्बद्ध रही काम गरेको दुई दशकभन्दा लामो औद्योगिक अनुभव रहेको रेटिङ प्रतिवेदनमा उल्लेख छ।
कम्पनीले गत आर्थिक वर्ष (सन् २०२६) मा १० अर्ब ९६ करोड ८० लाख रुपैयाँ बराबरको सञ्चालन आम्दानी गरेको छ। यो आम्दानी अघिल्लो वर्षको तुलनामा १ अर्ब १६ करोड रुपैयाँभन्दा बढी हो। अघिल्लो वर्ष अर्थात् सन् २०२५ मा कम्पनीले ९ अर्ब ८० करोड १० लाख रुपैयाँको व्यापार गरेको थियो। त्यसैगरी, सन् २०२४ मा ८ अर्ब ५ करोड ३० लाख रुपैयाँ र सन् २०२३ मा ९ अर्ब ४४ करोड ४० लाख रुपैयाँ आम्दानी भएको थियो।
बजारमा निर्माण सामग्रीको बलियो माग र बिक्री परिमाणमा भएको वृद्धिले आम्दानी बढाउन सघाएको हो। कच्चा पदार्थको लागत घट्नुका साथै बिक्री बढेका कारण कम्पनीको सञ्चालन नाफा दर (ईबीआईटीडीए मार्जिन) सन् २०२४ को ४.८४ प्रतिशतबाट बढेर सन् २०२५ मा ६.५८ प्रतिशत पुगेको थियो। यद्यपि, सन् २०२६ मा यो दर केही घटेर ६.०२ प्रतिशतमा सीमित भएको छ।
सञ्चालन नाफा दरमा सामान्य गिरावट आए पनि ब्याज खर्चमा कटौती भएका कारण कम्पनीको खुद नाफा दर सन् २०२६ मा ३.७८ प्रतिशत कायम भएको छ, जुन सन् २०२५ मा ४ प्रतिशत रहेको थियो। यसैगरी कम्पनीको कुल नगद आम्दानी (ग्रस क्यास एक्रुअल) बढेर गत वर्ष ५१ करोड ५० लाख रुपैयाँ पुगेको छ, जसले कम्पनीको ऋण भुक्तानी क्षमता र वित्तीय लचकता थप बलियो भएको पुष्टि गर्छ।
विद्यमान सेयरधनीहरूका साथै प्रिमियम मूल्यमा नयाँ निजी इक्विटी तथा भेन्चर क्यापिटल लगानीकर्ताहरूबाट थप पुँजी भित्र्याइएपछि कम्पनीको वित्तीय ढाँचा निकै सुदृढ बनेको छ। सन् २०२४ को जुलाई मध्यमा ०.७७ गुणा रहेको कम्पनीको ऋण-इक्विटी अनुपात (गेयरिङ रेसियो) सन् २०२५ को जुलाई मध्यसम्म घटेर ०.३४ गुणामा झरेको थियो। सन् २०२५ को चौथो त्रैमासमा २० लाख कित्ता साधारण सेयर जारी गरी सङ्कलित रकमबाट कम्पनीले आफ्नो दीर्घकालीन ऋण पूर्ण रूपमा चुक्ता गरेको थियो।
सन् २०२६ को जुलाई मध्यसम्म आइपुग्दा ऋण-इक्विटी अनुपात केही बढेर ०.४३ गुणा पुगेको भए तापनि यो निकै सहज र सुरक्षित स्तरमै रहेको छ।
त्यसैगरी, कम्पनीको ब्याज कभरेज अनुपात सन् २०२४ को २.४१ गुणाबाट बढेर सन् २०२५ मा ६.६४ गुणा र सन् २०२६ मा ९.२५ गुणा पुगेको छ। ऋण सेवा कभरेज अनुपात पनि सन् २०२४ को २.१२ गुणाबाट सुध्रिएर सन् २०२५ मा ५.२० गुणा र सन् २०२६ मा ८.०१ गुणा पुगेको छ। यसले कम्पनीको समग्र पुँजी संरचना र ऋण फिर्ता गर्ने क्षमतामा ठूलो सुधार भएको देखाउँछ।
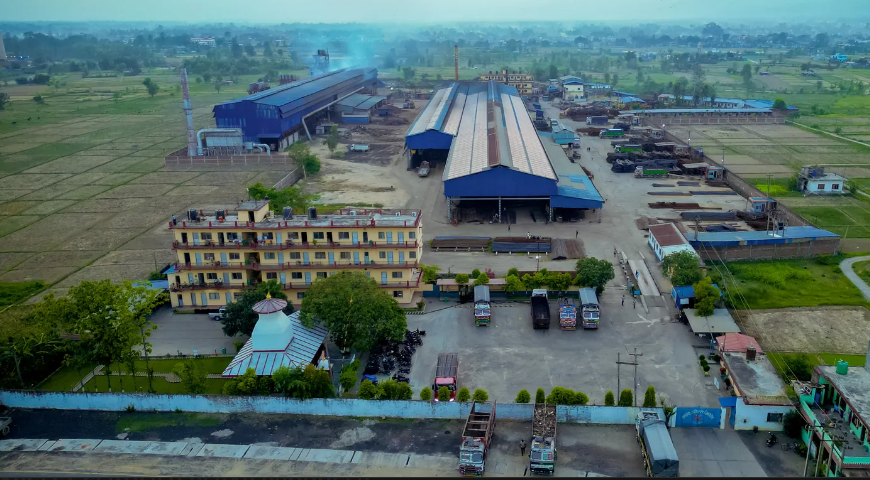
लक्ष्मी स्टिल्सले वार्षिक १ लाख ८० हजार मेट्रिक टन उत्पादन क्षमताको आन्तरिक बिलेट उत्पादन इकाइ सञ्चालन गरिरहेको छ। बिलेट उत्पादनमा गरिएको यो पूरक एकीकरण (ब्याकवर्ड इन्टिग्रेसन) ले मुख्य कच्चा पदार्थको निरन्तर उपलब्धता पक्का गर्नुका साथै उत्पादन लागत घटाउन महत्त्वपूर्ण भूमिका खेलेको छ। नवलपरासीको सुनवलमा रहेको कम्पनीको उद्योग भारत-नेपाल सीमाको भैरहवा भन्सार बिन्दुबाट करिब २५ किलोमिटरको दूरीमा रहेकाले कच्चा पदार्थ आयात र ढुवानीमा भौगोलिक पहुँचको ठूलो लाभ मिलेको छ।
कम्पनीको व्यवसाय कार्यकारी पुँजी (वर्किङ क्यापिटल) मा बढी निर्भर रहेकाले यसलाई रेटिङ एजेन्सीले एक सीमितताका रूपमा औंल्याएको छ। सञ्चालन आम्दानीको तुलनामा कार्यकारी पुँजीको सघनता सन् २०२५ मा करिब २६ प्रतिशत रहेकामा सन् २०२६ मा बढेर करिब २९ प्रतिशत पुगेको छ। मौज्दात सामान बढेका कारण कार्यकारी पुँजीको आवश्यकता बढेको हो।
प्रतिस्पर्धी र खण्डित स्टिल बजारमा सुस्त मागका बीच बिक्री जोगाउन कम्पनीले ग्राहकहरूलाई सामान्य दुई महिनाभन्दा बढीको उधारो सुविधा दिने गरेको छ। यसले गर्दा सन् २०२६ मा औसत असुली अवधि बढेर ७६ दिन पुगेको छ। यसका साथै, कम्पनीको आम्दानी एउटै उत्पादनमा बढी केन्द्रीकृत हुनु पनि जोखिमको विषय हो। सन् २०२६ मा कम्पनीको कुल आम्दानीको करिब ८८ प्रतिशत हिस्सा टीएमटी छडको बिक्रीबाट मात्रै प्राप्त भएको छ। यसले निर्माण क्षेत्रमा आउने चक्रीय उतारचढावबाट आम्दानी र नगद प्रवाह प्रभावित हुन सक्ने जोखिम रहन्छ।
स्टिल उद्योगमा हुने नियामकीय परिवर्तन तथा भन्सार आयात शुल्कको नीतिको प्रभाव कम्पनीको नाफामा प्रत्यक्ष पर्न सक्ने अर्को जोखिम हो। नेपाल सरकारले टीएमटी छड र बिलेटजस्ता तयारी स्टिलको आयातमा लगाउँदै आएको उच्च आयात शुल्कले स्वदेशी उद्योगहरूलाई प्रतिस्पर्धी सुरक्षा प्रदान गरेको छ। तर यदि सरकारले यस्तो शुल्क संरचनामा संशोधन गरेमा कम्पनीको नाफा दर प्रभावित हुन सक्छ।
त्यसैगरी, कम्पनीले ६५ प्रतिशतभन्दा बढी कच्चा पदार्थ अमेरिकी डलरमा भुक्तानी गरी आयात गर्छ भने बिक्री भने स्थानीय रुपैयाँमा गर्छ। यसले गर्दा कम्पनीलाई विदेशी विनिमय दरको उतारचढावको जोखिम रहन्छ। डलरमा आधारित प्रतीतपत्र (एलसी) र कर्जामाथिको निर्भरताले यो जोखिमलाई अझ बढाएको रेटिङ प्रतिवेदनमा उल्लेख छ। साथै, नेपाल विद्युत प्राधिकरणसँग सम्बन्धित कुनै थप दायित्व सिर्जना भएमा त्यसले कम्पनीको वित्तीय स्थितिमा असर पार्न सक्ने आकलन गरिएको छ।
आगामी दिनहरूमा आम्दानीको गतिलाई निरन्तरता दिने, सञ्चालन नाफा दर जोगाइराख्ने, कार्यकारी पुँजी व्यवस्थापनमा सुधार ल्याउने, उपयुक्त पुँजीकरण र ऋण सुरक्षा सूचकहरू कायम राख्ने तथा प्रस्तावित सेयर निष्कासन (आईपीओ) लाई सफलतापूर्वक सम्पन्न गर्ने कम्पनीको क्षमतालाई इन्फोमेरिक्सले मुख्य रेटिङ संवेदनशीलताका रूपमा मूल्याङ्कन गरेको छ।
सौरभ समूहअन्तर्गतको लक्ष्मी स्टिल्स सन् २००८ को अगस्टमा प्राइभेट लिमिटेडका रूपमा दर्ता भई सन् २०२२ को जुलाईमा पब्लिक लिमिटेड कम्पनीमा रूपान्तरण भएको हो। नवलपरासीको सुनवलमा अवस्थित यसको उद्योगमा वार्षिक १ लाख ५० हजार मेट्रिक टन टीएमटी छड र १ लाख ८० हजार मेट्रिक टन बिलेट उत्पादन गर्ने क्षमता रहेको छ।